最近,丰田对外亮出了一套野心十足的人形机器人战略,打算把沉淀二十多年的机器人技术推向商业化,直接和特斯拉 Optimus,还有国内一众机器人厂商正面竞争。根据外媒报道,丰田计划从 2028 年开始,在集团以及配套供应商工厂逐步部署总计 40 万台机器人,每年投入大约 64 亿美元用于工厂自动化改造,专门成立独立团队统筹机器人业务,力度远超以往的实验室研发阶段新浪财经。
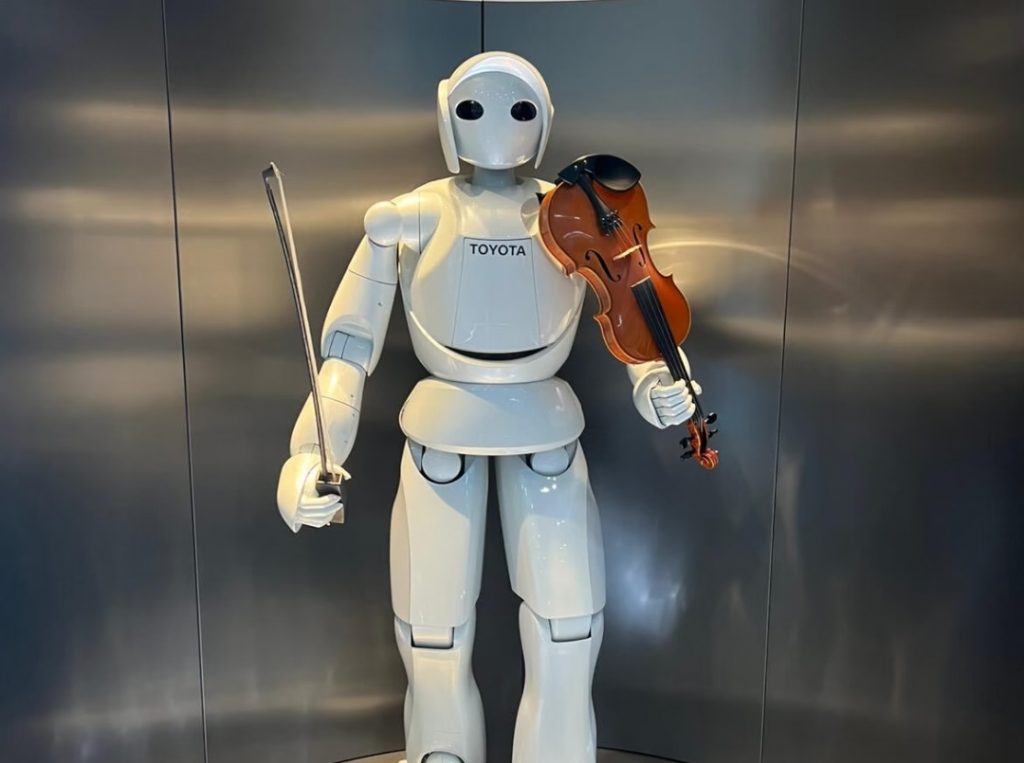
很多人印象里,丰田的机器人大多是用来表演的展品,比如之前出圈的 CUE7 篮球机器人,可以运球、远距离投篮,拿下过吉尼斯纪录,看着观赏性很强。但这一次的布局,不再是单纯做秀场技术展示,核心目标是解决工厂里的重复性劳动,先在自家汽车产线跑通,再向外拓展更多场景,走一条务实落地的路线丰田中国。
丰田的技术路线和特斯拉有很明显的区别。马斯克给 Optimus 定下的目标,是做一台通用机器人,未来走进千家万户,包揽家务、工厂作业,主打纯自主 AI 路线,依靠 FSD 同源的神经网络,靠看视频、仿真环境自主学习新任务。而丰田选择双线并行,一边研发基于大模型的自主具身智能,另一边保留成熟的远程操控方案,由操作员远程同步控制机器人完成精细作业,降低复杂任务的落地门槛。
其实丰田很早就在人形机器人领域布局,早年的 T-HR3 平台,就主打力控伺服和主从操控,能复刻操作员手部动作,做一些精密装配。这么多年积累下来,丰田在关节力矩控制、安全交互、精密运动控制上底子很厚,知道怎么让机器人接触物体的时候力度柔和,不容易撞坏工件或者伤到周边人员,这对于工厂装配场景来说至关重要トヨタ自動...。
为了加快商业化,丰田还把 AI 机器人业务分拆,成立瓦尔登机器人 Walden Robotics,并且完成了 3 亿美元融资,投后估值达到 11 亿美元,被分析师称作丰田机器人板块的核心主力。目前这款通用机器人已经放在丰田北美工厂做实地测试,在真实产线环境里练习搬运、装配等基础工序,不是只停留在实验室的理想环境里新浪财经。
再看国内的同行,宇树、优必选、智元这些厂商,这几年推进速度非常快。国内优势在于完整的机器人零部件供应链,减速器、电机、传感器配套齐全,成本可控,很多机型已经批量送到工厂、园区落地,交付量持续往上走。不少车企也跨界入局,把自动驾驶、车端大模型的经验迁移到机器人上,迭代节奏快,试错成本更低。
特斯拉 Optimus 的优势,在于软件闭环和海量仿真数据,目标是用一套 AI 大脑适配家庭、工厂多种场景,想象力足够大。但它现阶段量产节奏偏慢,大量样机还集中在自家内部测试。而国内厂商更偏向先抓工业场景,先赚钱跑通商业模式,再慢慢往家用通用场景延伸,商业化思路更加稳妥。丰田夹在中间,打法更偏向 “工业优先”,依托自家庞大的汽车制造体系,有天然的内部测试场景。
不过丰田也有自己独有的优势。作为全球规模顶尖的车企,它拥有海量工厂作业数据,成千上万条产线的装配流程、搬运工序,都可以拿来训练机器人的行为大模型。而且丰田最擅长精益生产,懂得怎么把复杂设备稳定、低成本批量落地,这套量产管理经验,是很多初创机器人公司短时间很难补齐的。
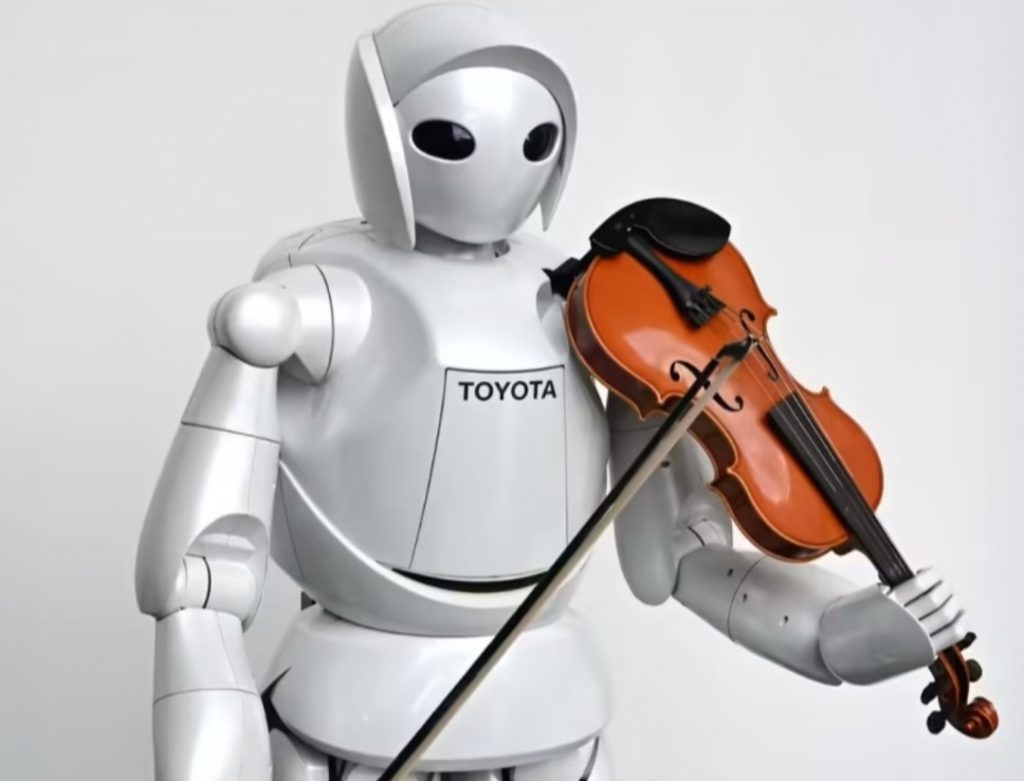
当然这条路的难点同样不少。人形机器人行业现在普遍面临一个痛点:实验室里动作行云流水,放到真实多变的环境里,稳定性就会大打折扣。就算是丰田,想要让机器人稳定替代产线上工人,也要解决任务泛化、维护成本、故障率等一系列问题。高盛的预测相对保守,认为到 2035 年,丰田有望拿到全球 3% 到 8% 的人形机器人市场份额,能不能实现,还要看后续量产和定价策略。
不同玩家的路线分歧,其实也代表了行业几种不同的探索方向。特斯拉赌通用 AI,希望一台机器人能干无数种活;国内厂商优先工业场景,追求快速出货、跑通现金流;丰田则依托制造大本营,先服务好汽车产业链,再向外拓展。没有谁的路线一定是标准答案,最后还是要看谁能平衡好性能、稳定性和价格。
也有不少行业人士提出疑问,汽车制造本身自动化程度已经很高,很多岗位工业机械臂就能搞定,为什么还要用人形机器人?答案在于柔性。传统机械臂固定在点位上,只能做单一工序,而人形机器人可以适应不断换型的产线,灵活切换任务,未来车型迭代越来越快,柔性机器人的价值才会慢慢体现出来。
但风险同样不能忽视。这条赛道烧钱速度惊人,不管是伺服电机、灵巧手还是具身大模型,每一项都需要持续投入。如果产线测试之后,机器人综合使用成本高于人工,就算技术再炫酷,工厂也不会愿意大规模采购。这也是所有玩家共同面对的考验,技术好看只是第一步,能帮企业省钱提效,才是商业化的核心门槛。
放到整个行业来看,人形机器人的竞争已经从单纯的技术演示,正式进入落地比拼阶段。以前大家比谁的动作花哨、谁能后空翻,现在比拼的是谁能稳定干活、谁的维护成本更低、谁能快速批量交付。丰田带着多年积累下场,会给特斯拉和国内一众厂商带来新的压力,也会倒逼整个行业加速迭代。
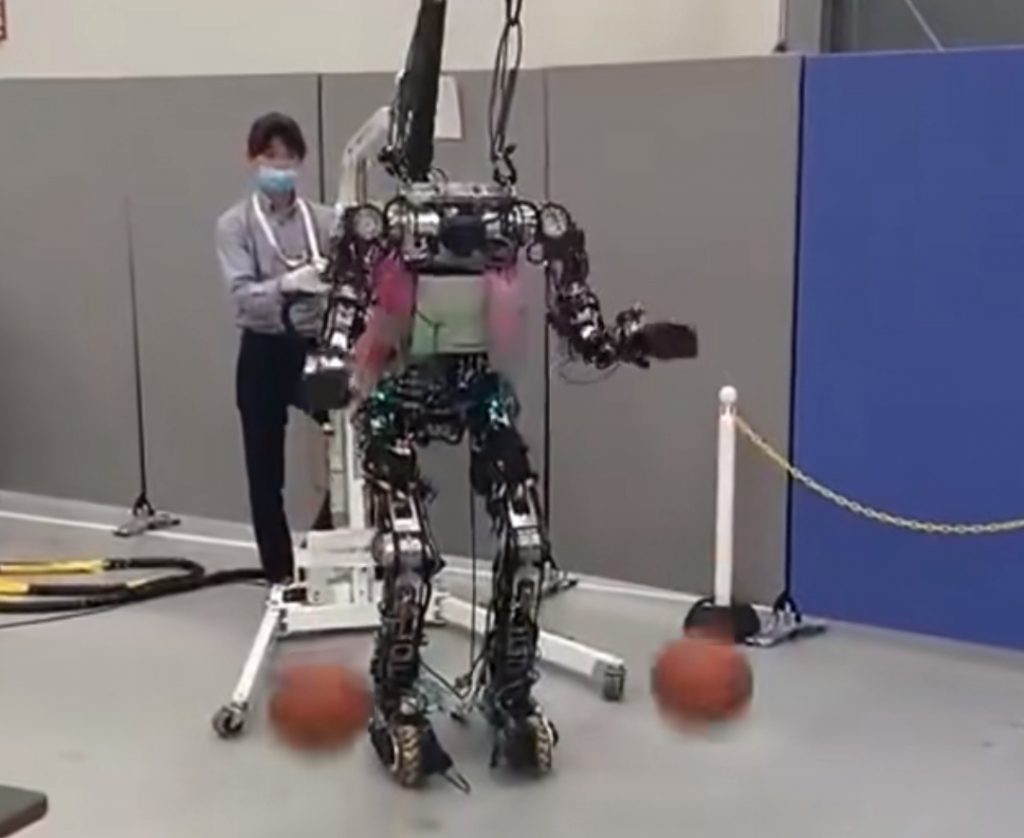
对于普通消费者来说,短时间内我们大概率还是很难在家里面见到人形机器人。最先普及的场景,依旧会是工厂、仓储这类结构化环境。丰田这次发力,最大的意义,是证明传统汽车巨头已经下定决心,把人形机器人当成汽车之外的第二增长曲线,机器人赛道的竞争,才刚刚进入白热化阶段。图片来源于网络
(文/Myevcar 文风)
金鼎配资提示:文章来自网络,不代表本站观点。